Analyse
Imperial Brands 2026: Gewinn je Aktie plus 8,8 %, aber der Berichtsgewinn fällt
$IMB
Imperial Brands hat die Zahlen für das Geschäftsjahr bis 30. September 2026 vorgelegt. Das bereinigte Betriebsergebnis wächst um 3,7 %, die Dividende um 4 %, der Rückkauf für FY27 steigt auf 1,5 Mrd. £. Was die Zahlen zeigen und wo die Fragezeichen liegen.
Kurz gesagt
Die Zahlen: Das bereinigte Betriebsergebnis steigt um 3,7 % auf 4,1 Mrd. £. Der bereinigte Gewinn je Aktie legt um 8,8 % zu. Der Haken: Das berichtete Betriebsergebnis sinkt um 10,2 %. Grund sind Rechtskosten aus dem Delaware-Verfahren und die Programmkosten der 2030-Strategie. Die Aussicht: Für FY27 nennt das Unternehmen mindestens 2,2 Mrd. £ freien Cashflow, einen Rückkauf von 1,5 Mrd. £ und eine Dividende, die weiter steigen soll.
Imperial Brands hat am 17. November 2026 die Zahlen zum Geschäftsjahr bis 30. September 2026 vorgelegt. Es ist das sechste Jahr in Folge mit Wachstum bei Tabak- und Neuprodukt-Umsatz (NGP) sowie beim bereinigten Betriebsergebnis. Der Konzern verkauft Zigaretten und Zigarillos und baut zugleich E-Zigaretten, erhitzte Tabakprodukte und Nikotinbeutel auf. Die Zahlen sind damit auch ein Test, wie weit dieser Umbau trägt.
Die Kennzahlen im Überblick
| Kennzahl | FY26 (Veränderung) |
|---|---|
| Umsatz, berichtet | 31.677 Mio. £ (-1,5 %) |
| Tabak & NGP, bereinigt | 8.506 Mio. £ (+2,1 %) |
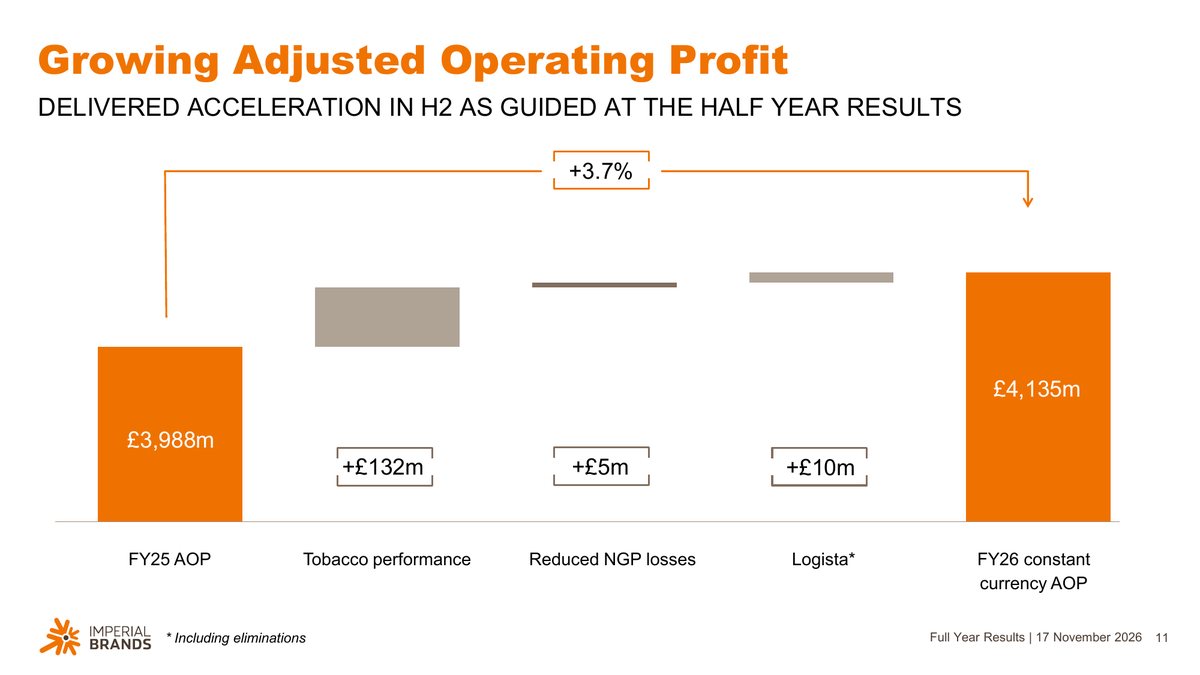
| Betriebsergebnis, bereinigt | 4.130 Mio. £ (+3,7 %) |
| Betriebsergebnis, berichtet | 3.134 Mio. £ (-10,2 %) |
| Gewinn je Aktie, bereinigt | 341,0 p (+8,8 %) |
| Gewinn je Aktie, berichtet | 242,9 p (-3,3 %) |
| Dividende je Aktie | 166,72 p (+4,0 %) |
| Nettoverschuldung, bereinigt | 8.786 Mio. £ |
Veränderungen zum Vorjahr in konstanter Währung.
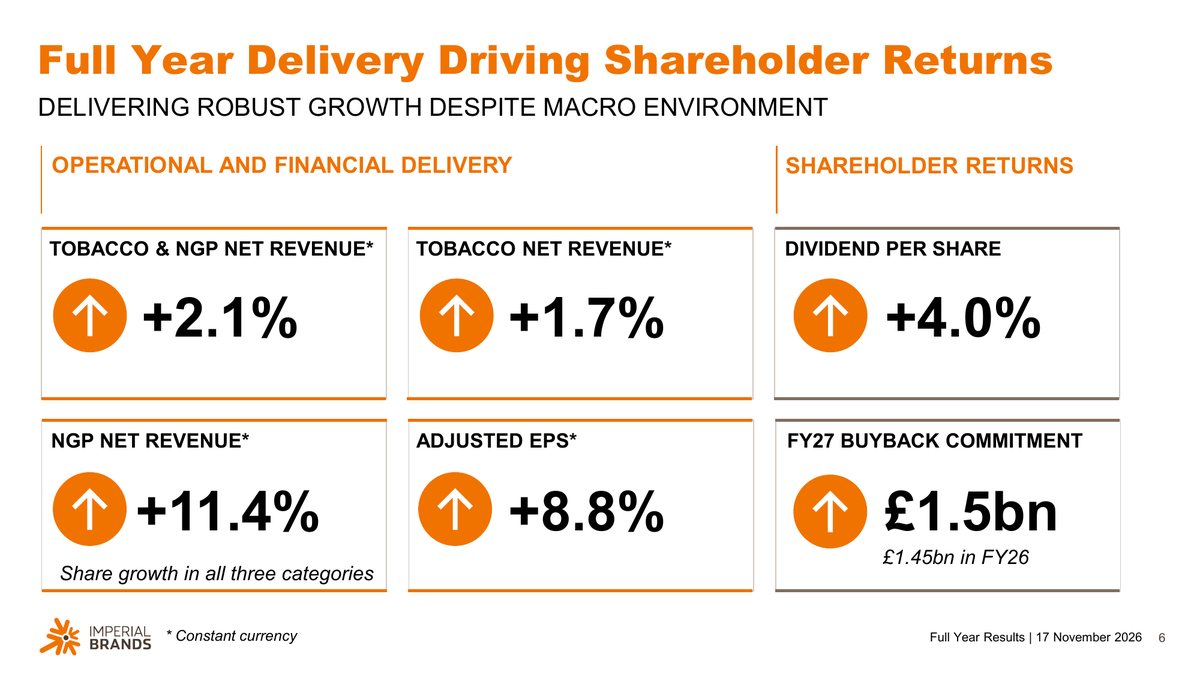 Folie aus der Präsentation „Full Year Results“ von Imperial Brands vom 17.11.2026, S. 6.
Die Differenz zwischen bereinigtem und berichtetem Betriebsergebnis beträgt 996 Mio. £. Den größten Teil machen Abschreibungen auf erworbene Markenrechte mit 338 Mio. £ aus. Hinzu kommen 327 Mio. £ Programmkosten der 2030-Strategie und 313 Mio. £ für historische Rechtsfälle in Delaware.
Wo das Wachstum herkommt
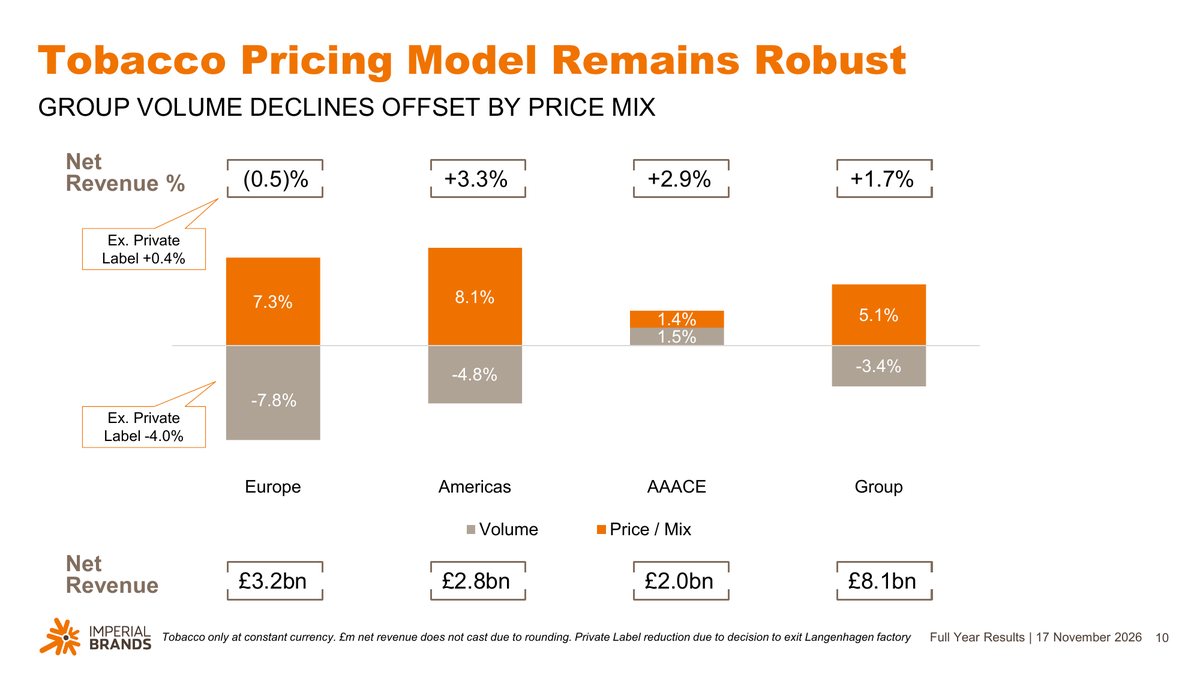
Der Konzern erhöht die Preise und verliert dafür Stückzahlen. Im Geschäftsjahr sank das Tabakvolumen um 3,4 % auf 180,6 Mrd. Stück. Die Preise und der Produktmix stiegen um 5,1 %, sodass der Tabakumsatz konstanter Währung um 1,7 % zulegte.
 Folie aus der Präsentation „Full Year Results“ von Imperial Brands vom 17.11.2026, S. 10.
- Europa: Tabak- und NGP-Umsatz +0,9 %, bereinigtes Betriebsergebnis +6,5 %. Die Schließung des Werks in Langenhagen und der Abbau von Handelsmarken (Private Label) drückten das Volumen. In Großbritannien verlor die Marke Marktanteile um 70 Basispunkte.
- Amerika: Tabak- und NGP-Umsatz +2,8 %, bereinigtes Betriebsergebnis +3,6 %. Die Preise glichen rückläufige Volumen aus. Im NGP-Geschäft sank der Umsatz um 17,1 %, weil der Vape-Markt myblu verlassen wurde. Dort lief der Umsatz mit Zone und Black Buffalo gegen diesen Rückgang.
- Afrika, Asien, Australien, Osteuropa (AAACE): Tabak- und NGP-Umsatz +3,2 %, bereinigtes Betriebsergebnis -1,8 %. Australien belastet, weil dort die Mengen wegen steigender Regulierung sinken.
- Logista (Distribution): Bereinigtes Betriebsergebnis 337 Mio. £, konstant gerechnet +4,1 %. Die Transportsparte erholte sich.
- Neue Produkte (NGP): Der Umsatz stieg konstant gerechnet um 11,4 %. Das bereinigte NGP-Ergebnis blieb mit einem Verlust von 63 Mio. £ im Minus, verbesserte sich aber um 5 Mio. £. Die Akquisitionen Black Buffalo (USA) und Helwit (Schweden) tragen zum Wachstum bei.
Die Kategorie „Smokeless“ wird ab FY27 gesondert ausgewiesen. Sie umfasst die nikotinhaltigen Beutel (Tobacco-Free Oral Nicotine), die im Norden Europas laufen. Im Geschäftsjahr erzielte sie 554 Mio. £ Umsatz und 14 Mio. £ bereinigtes Betriebsergebnis.
 Folie aus der Präsentation „Full Year Results“ von Imperial Brands vom 17.11.2026, S. 11.
Was an den Zahlen auffällt
Die Lücke zwischen bereinigtem und berichtetem Ergebnis ist diesmal groß. Die Kosten der 2030-Strategie und der Delaware-Vergleich sind echte Mittelabflüsse. Die zweite Rate des Delaware-Vergleichs fällt im kommenden Geschäftsjahr an, und der Konzern rechnet damit im Cashflow. Anleger sollten deshalb nicht nur auf das bereinigte Ergebnis schauen.
Rechnerisch liegt die Ausschüttungsquote auf den bereinigten Gewinn bei rund 49 % (166,72 p geteilt durch 341,0 p). Auf den berichteten Gewinn liegt sie bei rund 69 % (166,72 p geteilt durch 242,9 p). Die Dividende ist durch den bereinigten Gewinn gut gedeckt, der berichtete Gewinn liegt aber deutlich dahinter.
Der freie Cashflow lag bei 2,6 Mrd. £. Der Konzern schloss den Rückkauf für FY26 über 1,5 Mrd. £ ab und hat die Verschuldung bei 2,0-fachem bereinigtem Nettoverschuldungs-EBITDA gehalten.
Ausblick für FY27
Das Management bestätigt seine mittelfristigen Ziele:
- Tabak: Umsatz mit geringem einstelligem Wachstum, konstant gerechnet.
- NGP: Umsatz mit zweistelligem Wachstum, konstant gerechnet.
- Bereinigtes Betriebsergebnis: etwa auf dem Wachstumsniveau des Vorjahres. Der Konzern erwartet eine starke zweite Jahreshälfte, weil die erste durch Lieferkettenprobleme nach einem Angriff auf eine Produktionsanlage in der Ukraine und durch eine Zollbelastung in den USA belastet wird.
- Bereinigter Gewinn je Aktie: mindestens hohes einstelliges Wachstum, auch dank des Rückkaufs.
- Freier Cashflow: mindestens 2,2 Mrd. £. Das liegt unter dem Vorjahreswert von 2,6 Mrd. £, weil Strategie- und Rechtskosten im Cashflow ankommen.
- Rückkauf: 1,5 Mrd. £ in FY27.
Die Unternehmensleitung nennt zudem geopolitische Risiken, insbesondere den Nahostkonflikt. Sie könnten Kosten und das Verbraucherverhalten beeinflussen.
Umbau und Personal
Im Geschäftsjahr sind Einsparungen von 90 Mio. £ jährlich angefallen. Maßnahmen, die bereits begonnen wurden, sollen weitere 180 Mio. £ bringen. Das Ziel bis 2030 liegt bei mindestens 320 Mio. £. Der Konzern hat 2.100 Stellen weltweit gestrichen und will bis 2030 weitere 2.100 bis 2.500 Stellen abbauen. Die Partnerschaft mit Capgemini soll Verwaltung und Datenarbeit bündeln.
Zum Jahresende tritt Thérèse Esperdy als Vorsitzende zurück. Ihr Nachfolger wird John Rishton.
Einordnung für Anleger
Die Zahlen zeigen einen Konzern, der seine Preismacht im Tabakgeschäft nutzt, die Dividende jährlich um rund 4 % erhöht und den Umbau in Richtung NGP vorantreibt. Dagegen stehen ein rückläufiges Volumen, ein berichtetes Ergebnis, das deutlich fällt, und ein Cashflow-Ausblick, der unter dem Vorjahr liegt. Wer die Aktie beurteilen will, sollte vor allem den freien Cashflow nach Rechtskosten und Strategiekosten verfolgen.
Umgerechnet mit dem EZB-Referenzkurs vom 16. November 2026 (1 € = 0,83450 £) entspricht die Dividende von 166,72 p rund 2,00 €. Bezogen auf den Kurs von 35,65 € (aktien.guide, 17.11.2026) ergibt sich eine Dividendenrendite von rund 5,6 %. Das ist eine Rechnung auf Basis der Dividende des Geschäftsjahres 2026, keine Prognose, und der Kurs schwankt täglich. Dieser Artikel ist keine Anlageberatung.
Quellen: Imperial Brands PLC, Full Year Results Statement für das am 30. September 2026 endende Geschäftsjahr (17.11.2026); Präsentation „Full Year Results“ vom 17.11.2026.
Hinweis: Dieser Text dient der allgemeinen Information und ist weder Anlage-, Steuer- noch Rechtsberatung. Kapitalanlagen sind mit Risiken verbunden, bis hin zum Totalverlust.