Analyse
Gasturbinen: Wer hat die besten Chancen?
Siemens Energy, GE Vernova und Mitsubishi Heavy im Vergleich: Wer ist am spitzesten aufgestellt, wer am breitesten, und wer hat die besten Chancen?
Kurz gesagt
Mein Favorit: Siemens Energy. Der Konzern holt bei der Marge am stärksten auf, hat das stärkste Netzgeschäft und ist mit einem Gewinn-KGV von rund 21 deutlich günstiger als GE Vernova.
Am spitzesten: GE Vernova. Kein anderer Konzern bucht so viele große Gasturbinen.
Am breitesten: Mitsubishi Heavy. Rüstung, Raumfahrt und Kernkraft stützen das Geschäft, wenn der Strommarkt schwächelt.
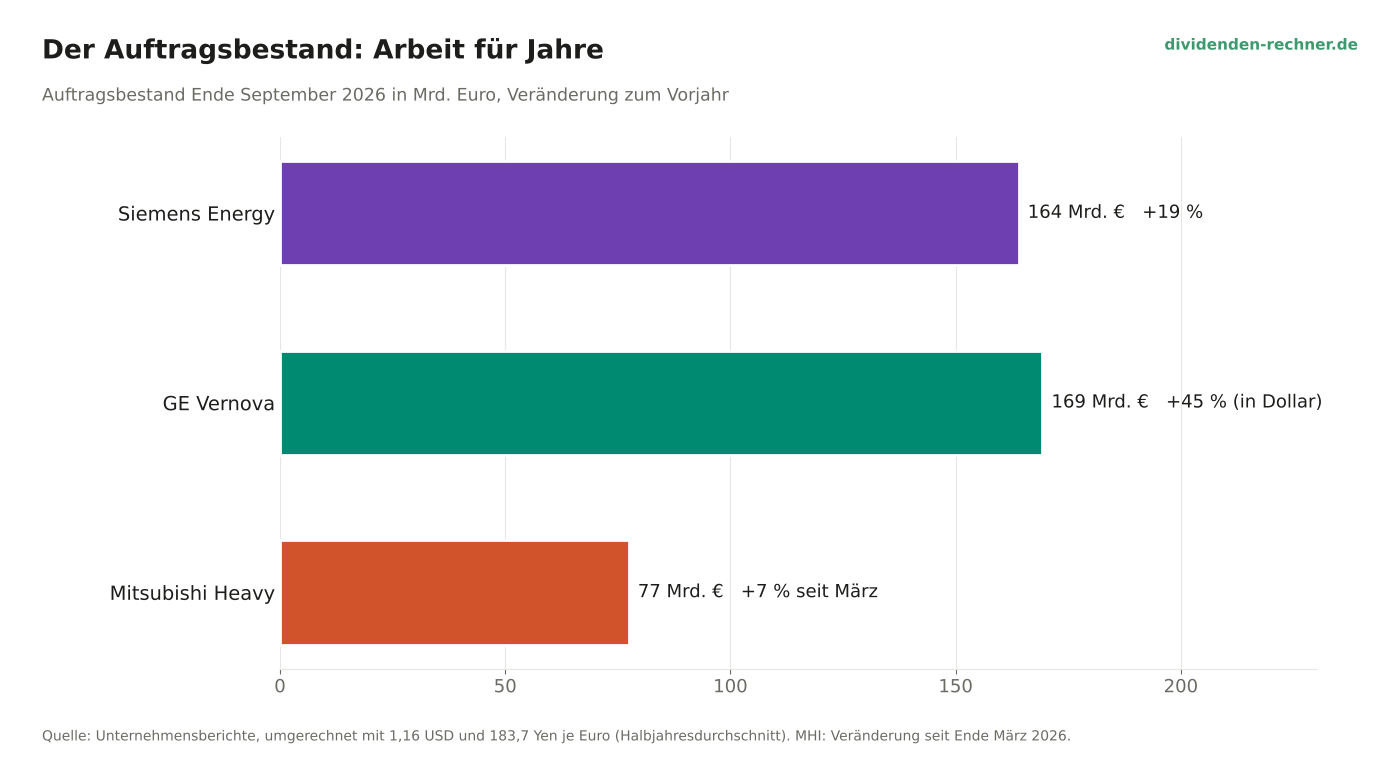
Vor drei Jahren galt die Gasturbine als Auslaufmodell. Heute reservieren Kunden Fertigungsplätze bis zum Ende des Jahrzehnts. Der Grund ist der Strombedarf von Rechenzentren, Wärmepumpen und Elektroautos. Wind und Sonne decken viel davon, aber ein Netz braucht Kraftwerke, die auf Knopfdruck liefern. Die drei Konzerne teilen sich den Weltmarkt für große Turbinen weitgehend unter sich.
Gasturbinen: GE Vernova bucht am meisten
GE Vernova hat im dritten Quartal Aufträge für 112 Gasturbinen mit 16,6 Gigawatt gebucht, mehr als doppelt so viel wie ein Jahr zuvor. Siemens Energy hat im Gesamtjahr 42 Gigawatt fest gebucht, der Bestand liegt bei 65 Gigawatt. Im vierten Quartal kamen dort allerdings nur rund 2 Gigawatt fest hinzu, dafür 14 Gigawatt an Reservierungen. Mitsubishi Heavy ist bei den großen Maschinen ausgelastet, der Bestand liegt bei 37 Gigawatt.
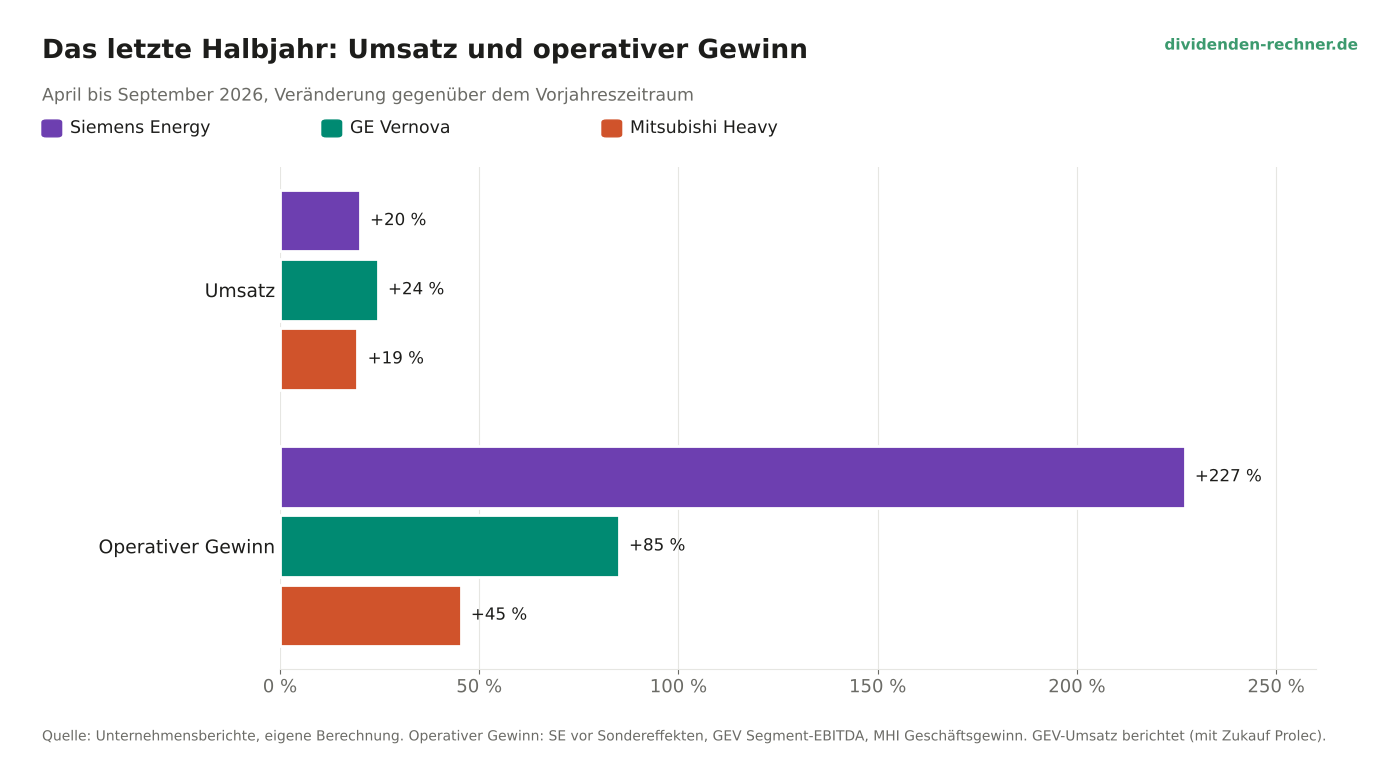
Bei der Marge liegt GE Vernova vorn. Die Gassparte erreicht 21,4 Prozent vor Abschreibungen. Siemens Energy kommt im Gasgeschäft auf 16,0 Prozent und hat seine Marge in einem Jahr verdoppelt.
Netz und Wind: Siemens Energy ist stärker
Im Netzgeschäft liegt Siemens Energy vor GE Vernova. Die Sparte Grid Technologies hat im Gesamtjahr 14,1 Milliarden Euro umgesetzt, mit 18,9 Prozent Marge. Der Auftragsbestand liegt bei 52 Milliarden Euro.
Bei der Windsparte sind beide Konzerne noch nicht über den Berg. Siemens Gamesa schreibt eine schwarze Null, GE Vernova erwartet für das Gesamtjahr weiter einen Verlust von 400 bis 500 Millionen Dollar. Für Siemens Energy ist die Windsparte der größte Unsicherheitsfaktor, weil sie vor drei Jahren den Kurssturz ausgelöst hat.
Der Preis entscheidet
| Siemens Energy | GE Vernova | Mitsubishi Heavy | |
|---|---|---|---|
| KGV auf erwarteten Gewinn | etwa 21 | etwa 35 bis 40 | etwa 23 |
| Dividendenrendite | 1,8 % | unter 0,5 % | rund 1 % |
| Marge zuletzt (Halbjahr) | 13,1 % | 14,9 % (vor Abschr.) | 9,9 % |
| Umsatzwachstum Ausblick | 14 bis 16 % | 22 bis 25 % | rund 21 % |
Stand 10./11. November 2026, gerundet. KGV: Siemens Energy auf den Ausblick 2026/27, GE Vernova auf die Analystenschätzung der nächsten zwölf Monate, Mitsubishi Heavy auf die Prognose bis März 2027.
GE Vernova ist mit Abstand am teuersten. Der Markt bezahlt dort Qualität und Wachstum im Voraus. Dafür muss der Konzern auch liefern.
Meine Einschätzung
Siemens Energy hat die besten Chancen. Die Marge kann von 13 auf 20 bis 22 Prozent steigen, das Auftragsbuch deckt das kommende Geschäftsjahr schon zu rund 85 Prozent. Der Konzern ist im Netz stark, die Dividende steigt auf 2,30 Euro, und die Abtrennung der Industriesparte macht das Profil schärfer. Das Risiko: Ein schwaches Quartal bei festen Aufträgen und der Ausblick unter den Erwartungen zeigen, dass der Aufschwung nicht geradlinig verläuft.
GE Vernova ist das spitzeste Gasturbinen-Geschäft. Wer nur auf Turbinen setzt, findet hier die klarste Antwort. Der Preis ist aber hoch, und Fehler werden teuer bestraft.
Mitsubishi Heavy ist die breitere Wette. Der Konzern wächst mit großen Turbinen am schnellsten, weil die Fabriken ausgelastet sind, und investiert in die Verdopplung der Fertigung. Die Marge ist die niedrigste, dafür hängt das Geschäft weniger am Strommarkt.
Die größte Gefahr für alle drei ist die Stimmung an der Börse. Ob Investoren dem Strombedarf der KI weiter so viel zutrauen, entscheidet mehr über die Kurse als die nächste Quartalszahl.
Quellen
- Siemens Energy, Analystenpräsentation Q4 und Geschäftsjahr 2025/26 (11.11.2026)
- GE Vernova, Webcast-Präsentation zum 3. Quartal 2026 (28.10.2026)
- Mitsubishi Heavy Industries, Präsentation zum 1. Halbjahr FY2026 (06.11.2026)
Eigene Einschätzung, keine Anlageberatung. Umrechnung mit 1,16 US-Dollar und 183,7 Yen je Euro (Durchschnitt April bis September 2026).
Hinweis: Dieser Text dient der allgemeinen Information und ist weder Anlage-, Steuer- noch Rechtsberatung. Kapitalanlagen sind mit Risiken verbunden, bis hin zum Totalverlust.